Automatisation comptabilité : moins de saisie, sans perdre le contrôle des écritures
L’automatisation de la comptabilité consiste à confier à un logiciel les opérations répétitives : collecte des factures, extraction des données, préparation des écritures et rapprochements. Elle réduit les ressaisies et accélère le traitement, à condition de prévoir des règles fiables et un contrôle humain. Le bon point de départ n’est donc pas de tout automatiser, mais de choisir un flux fréquent, mesurable et suffisamment maîtrisé.
Du document à l’écriture : ce que le logiciel fait réellement
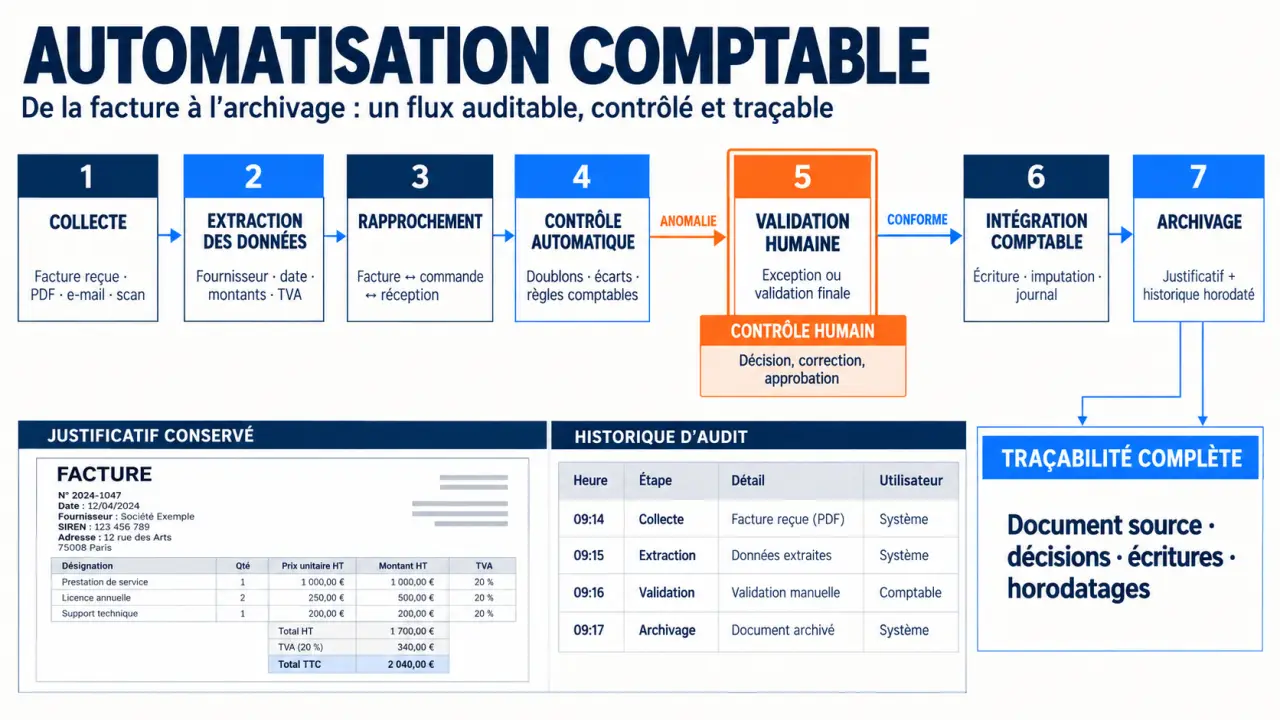
Une facture reçue par e-mail peut être collectée, analysée, rapprochée d’une commande, puis transmise au responsable chargé de l’approuver. Après validation, ses données alimentent le logiciel comptable. Chaque étape doit conserver un lien avec le justificatif et un historique des actions : l’automatisation ne se résume pas à lire un montant sur un PDF.
Dématérialisation, OCR, IA et RPA : des fonctions différentes
- La dématérialisation remplace ou organise les supports papier sous forme numérique. Un document numérisé ne déclenche pas nécessairement un traitement automatique.
- L’OCR, ou reconnaissance optique des caractères, transforme les caractères d’une image en données exploitables.
- L’intelligence artificielle peut identifier les champs, proposer une affectation comptable ou signaler des incohérences. Ses propositions restent à contrôler.
- La RPA reproduit des actions répétitives dans des interfaces, notamment lorsque les applications ne disposent pas de connexion directe.
Les règles de gestion et les circuits de validation relient ces technologies. Une facture électronique structurée peut, quant à elle, transmettre directement des données exploitables sans passer par l’OCR. Elle nécessite néanmoins des contrôles métier avant comptabilisation ou paiement.
Un bénéfice attendu, pas une autonomie totale
Zuora rapporte que 79 % des responsables comptables et financiers souhaitent davantage d’automatisation et que 53 % du temps d’équipe serait gaspillé dans des tâches manuelles et répétitives. Ces chiffres illustrent un besoin, pas une promesse de gain applicable à toute entreprise. Le comptable reste indispensable pour apprécier une opération inhabituelle, traiter une exception fiscale et réviser les comptes.
Choisir les tâches qui méritent d’être automatisées en premier
Les factures fournisseurs constituent souvent un bon premier chantier : elles cumulent collecte, saisie, approbation et suivi des échéances. Selon Yooz, les comptables et experts-comptables consacreraient 30 % de leur temps à saisir les factures fournisseurs de leurs clients. Mais une petite structure peut trouver davantage de valeur dans le rapprochement bancaire ou la collecte des justificatifs.
| Processus | Automatisation possible | Contrôle à conserver |
|---|---|---|
| Factures fournisseurs | Extraction des montants, TVA, références et échéances ; détection des doublons | Réalité de la dépense, cohérence de la TVA et validation du service reçu |
| Rapprochement bancaire | Association des mouvements aux factures et aux règlements | Paiements partiels, frais bancaires et opérations non identifiées |
| Notes de frais | Collecte des reçus, classement et application de plafonds | Justification professionnelle et exceptions à la politique interne |
| Écritures récurrentes | Préparation selon un échéancier paramétré | Actualité des montants, périodes et contrats |
| Reporting | Consolidation des données et actualisation des tableaux de bord | Exhaustivité, fraîcheur des données et interprétation |
Priorisez la fréquence, la stabilité et le temps réellement perdu. Un flux volumineux mais saturé de litiges peut être moins adapté à un pilote qu’un flux plus simple. À l’inverse, automatiser une opération rare et rapide peut coûter plus cher que son traitement manuel.
Pensez aussi à la boucle de correction : lorsqu’un comptable rectifie une affectation, cette correction doit permettre d’identifier la cause du problème. Est-ce une fiche fournisseur incomplète, une règle trop large ou un document ambigu ? Corriger uniquement l’écriture laisse l’erreur se reproduire. Consigner le motif, désigner un responsable et ajuster la règle transforme chaque exception en amélioration du processus, sans laisser le logiciel généraliser une correction à tort.
Comparer les logiciels sur vos flux, pas sur leurs promesses
Les solutions ne couvrent pas toutes le même périmètre. Pour constituer une présélection, examinez les offres de gestion financière et comptable comme Pennylane, de collecte et de préparation comptable comme Dext ou Chaintrust, ou de traitement des factures fournisseurs comme Yooz et Medius. Vérifiez les fonctions exactes de chaque formule : un nom d’éditeur ne garantit ni une intégration ni un circuit de validation particulier.
Les critères à faire démontrer
- Compatibilité : connexion à l’ERP, aux banques et au logiciel de facturation ; reprise des comptes, journaux et axes analytiques.
- Couverture métier : avoirs, acomptes, devises étrangères, TVA intracommunautaire et gestion multi-entités selon vos besoins.
- Traitement des exceptions : file d’attente lisible, responsable identifié et possibilité de suspendre un flux.
- Usage quotidien : simplicité pour les équipes, collaboration avec le cabinet et qualité du support.
- Réversibilité : export des écritures, justificatifs et historiques dans des formats réutilisables.
Demandez une démonstration sur un échantillon représentatif de vos documents, comprenant des cas difficiles. Vérifiez aussi le sens des synchronisations : qui crée le fournisseur, quelle application fait référence et comment un rejet d’export est signalé. Une intégration qui oblige à ressaisir les anomalies déplace la charge au lieu de la supprimer.
Pour une TPE, la simplicité et la collaboration avec l’expert-comptable peuvent primer. Une PME structurée examinera davantage les approbations et l’ERP. Un cabinet devra notamment comparer la gestion de plusieurs dossiers et la standardisation des règles sans effacer les particularités de chaque client.
Déployer progressivement sans fragiliser le contrôle interne
Un projet fiable associe la comptabilité, les opérationnels concernés et, selon l’organisation, la DSI. Avant le paramétrage, clarifiez les responsabilités : qui approuve la dépense, qui valide l’écriture et qui autorise le paiement ? Ces rôles ne doivent pas se confondre par facilité technique.
- Cartographiez le flux actuel : documents reçus, intervenants, délais et points de blocage.
- Nettoyez les référentiels : fournisseurs en doublon, comptes inutilisés, coordonnées et règles de TVA.
- Paramétrez les règles : affectations, seuils, délégations et traitement des exceptions.
- Testez un périmètre limité : comparez les résultats attendus aux écritures proposées, y compris sur les cas atypiques.
- Formez puis élargissez : documentez les procédures et prévoyez une solution de repli en cas d’incident.
Côté sécurité, vérifiez les droits d’accès, l’authentification, le chiffrement, l’hébergement, les sauvegardes et les engagements relatifs aux données personnelles. L’historique doit permettre de retrouver le justificatif, les validations et les modifications. Un changement de coordonnées bancaires fournisseur mérite une vérification indépendante, pas une simple acceptation automatique.
Mesurer le coût complet et les gains réellement obtenus
Le prix ne se limite pas à l’abonnement. Ajoutez le paramétrage, la migration, les connecteurs, la formation, le support et le temps interne consacré au projet. Vérifiez les unités facturées : utilisateurs, dossiers, entités ou volumes de documents, ainsi que les dépassements éventuels.
Une étude ISG citée par Yooz relève des réductions moyennes de charge de travail de 43 % pour l’order-to-cash, 41 % pour la comptabilité et 34 % pour le procure-to-pay. Ces résultats donnent des repères, mais votre budget doit reposer sur vos propres mesures.
Suivez avant et après déploiement le temps par facture, le délai d’approbation, le taux de correction et la part des documents traités sans intervention. Calculez ensuite : ROI = (gains financiers − coût total) / coût total × 100, sur une période identique. Distinguez les économies effectives du temps réaffecté à l’analyse : les deux ont de la valeur, mais seul le premier réduit directement une dépense. Le bon investissement rend ainsi la comptabilité plus fluide tout en conservant des écritures explicables et contrôlables.